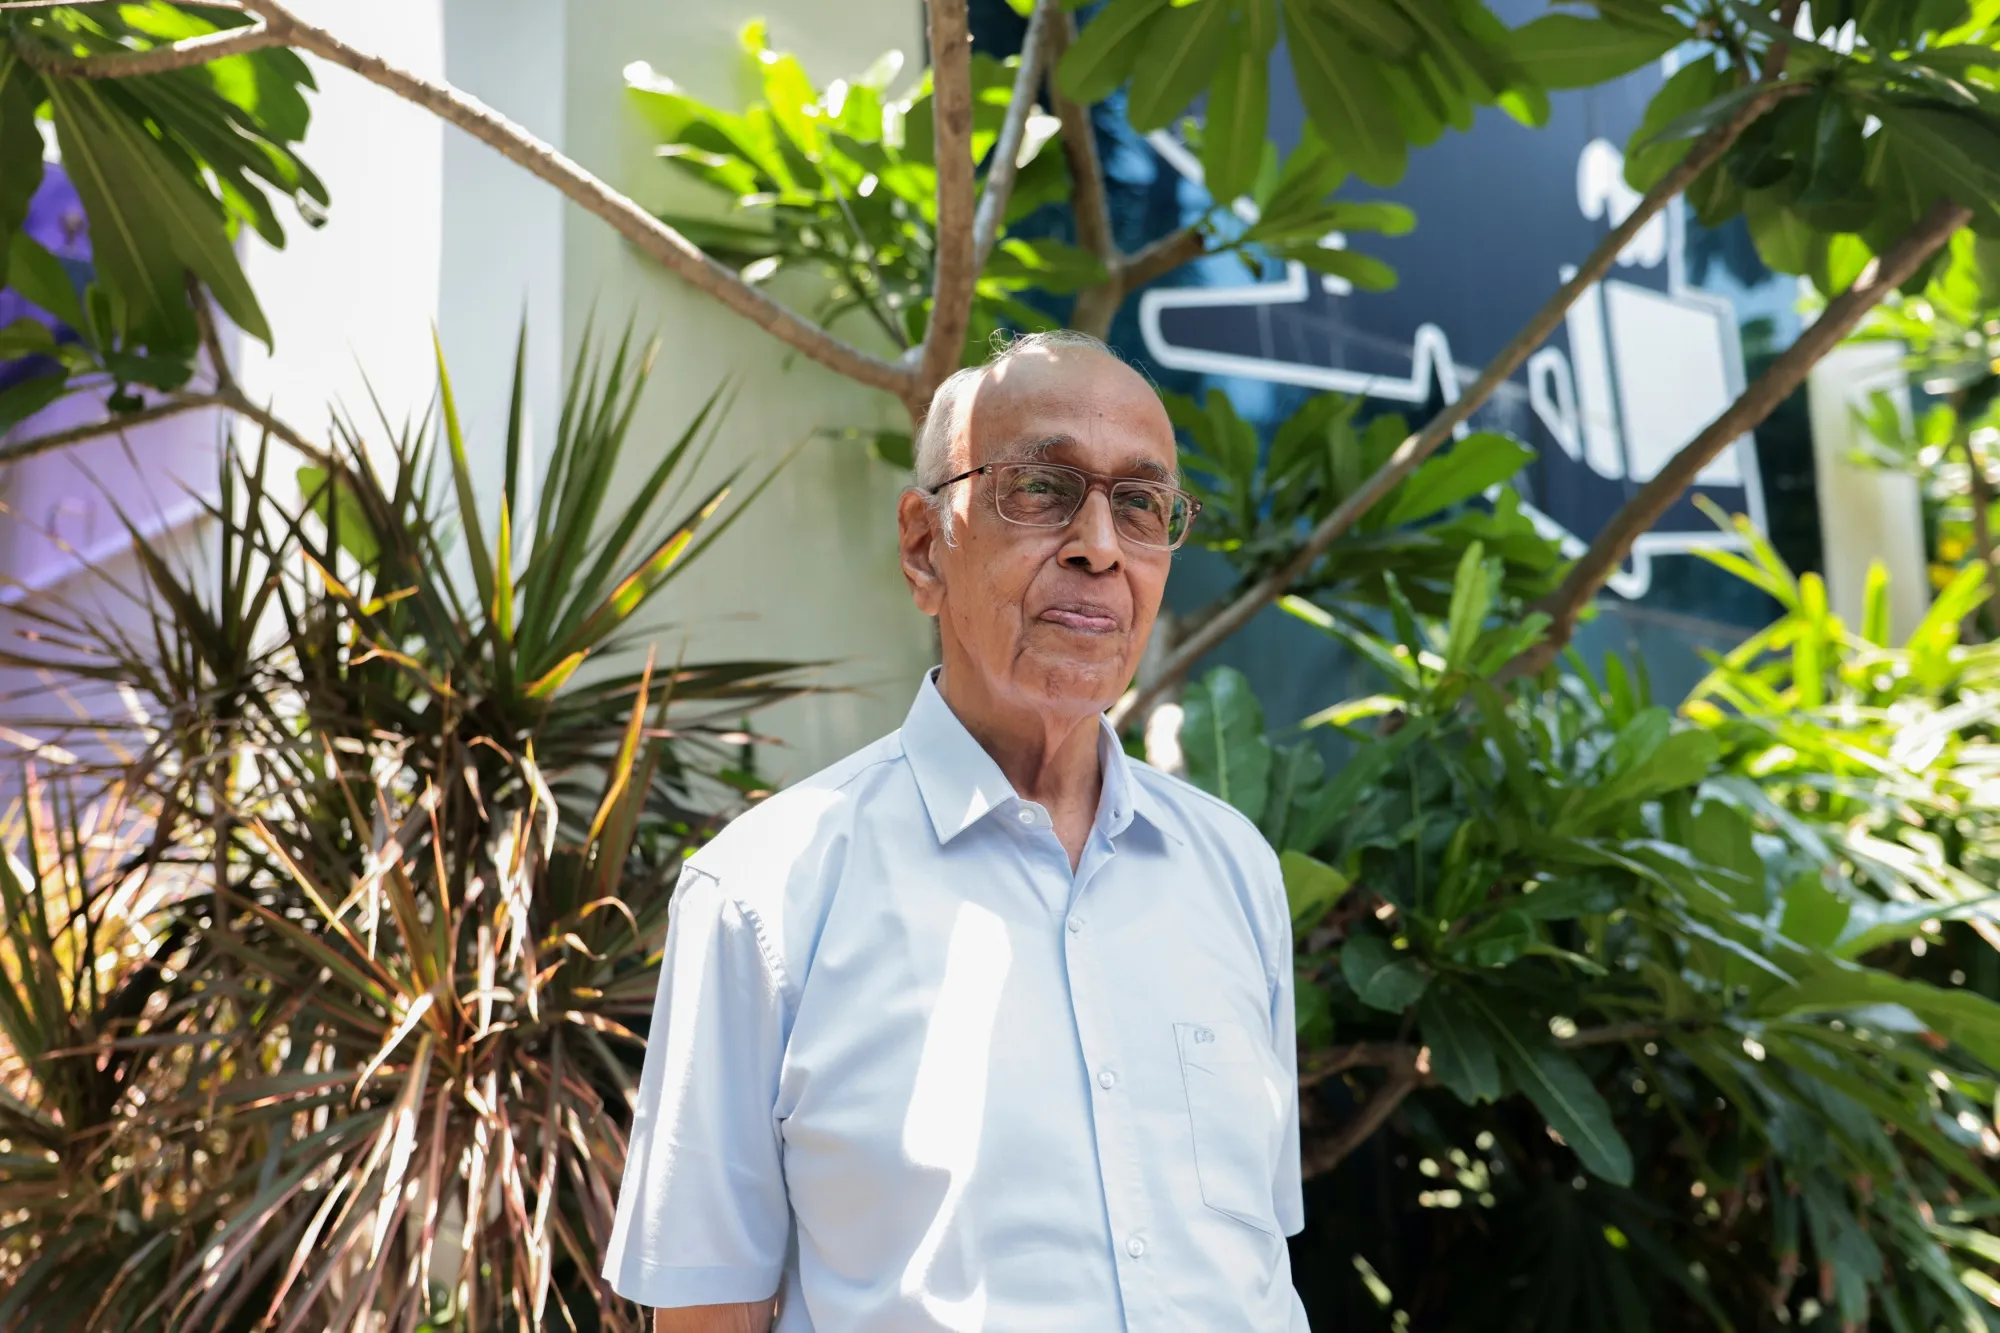
ஸ்ரீராம் குழுமத்தின் நிறுவனர் பத்ம பூஷண் ஆர். தியாகராஜன் தனது வாழ்க்கையைப் பற்றிச் சொல்லும்போது, “நான் எதையும் தொடங்க விரும்பவில்லை; ஒரு தொழிலதிபராக இருக்கவும் நான் விரும்பவில்லை.” என்கிறார்.
கணிதத்தில் முதுகலைப் பட்டம் (MA) பெற்ற பிறகு, தியாகராஜன் ஒரு அரசு வேலையை விரும்பினார். இந்திய தணிக்கை மற்றும் கணக்குத் துறையில் (Indian Audit and Accounts Service) சேர்ந்து, இசையை கேட்டுகொண்டே, புத்தகங்கள் வாசித்துக்கொண்டே, ஒரு அமைதியான வாழ்க்கையை வாழ்வதே அவருடைய எண்ணமாக இருந்தது. “அந்த காலத்துல என் நோக்கம் வாழ்க்கையை அமைதியாகக் கழிப்பதாகவே இருந்தது. ஆனால், விஷயங்கள் முற்றிலும் மாறுபட்ட விதத்தில் அமைந்துவிட்டது” என்று தியாகராஜன் கூறுகிறார். இதில் ஒரு சுவாரஸ்யமான முரண் உள்ளது.
தொழில்முனைவோராகவே விரும்பாத ஒருவர், இந்தியாவின் மிகப்பெரிய நிதிச் சேவை நிறுவனங்களில் ஒன்றை உருவாக்கியிருக்கிறார். இந்த முரணே அவரை புரிந்துகொள்வதற்கான ஒரு சாவியாக இருக்கிறது.
வழக்கமான நிறுவனர்கள் போல தியாகராஜன் பேசுவதில்லை. தனிப்பட்ட சாதனைகளை அவர் சந்தேகத்துடனே பார்க்கிறார். ஸ்ரீராமின் உருவாக்கம் பற்றி பேசும்போது, “ஸ்ரீராம் குழுமம் தானே வளர்ந்துள்ளது. இது பரிணாம வளர்ச்சியின் விளைவே தவிர உருவாக்கம் அல்ல” என்று தியாகராஜன் கூறுகிறார். வெவ்வேறு நபர்கள் வெவ்வேறு தருணங்களில் வந்து இணைந்தனர்; வெவ்வேறு பொறுப்புகளை ஏற்றுக்கொண்டனர்; எந்தவொரு தனிநபரை காட்டிலும் பெரியதாக, இந்த நிறுவனத்தை கூட்டாக உருவாக்கினர். கூட்டு முயற்சி எனும் இந்தக் கருத்து, நிதி, நிர்வாகம் மற்றும் செல்வம் குறித்த அவருடைய பெரும்பாலான கொள்கைகளில் ஆழமாகப் பிரதிபலிக்கிறது. நிதித்துறை இதுவரை இல்லாத அளவுக்கு மிகப்பெரிய மாற்றங்களைச் சந்தித்துவரும் இந்தக் காலகட்டத்தில், அவரின் இந்த கருத்து முக்கியத்துவம் பெறுகிறது.
அமைப்பில் இருக்கும் சிக்கல்
அதிக வட்டி விகிதங்களை செலுத்தும் லாரி உரிமையாளர்கள் மீது தியாகராஜனின் கவனம் திரும்பியது. கடன் வாங்குவதால் ஏற்படும் செலவுகளால் அவர்கள் நிதி நெருக்கடியில் சிக்கி தவித்தனர். இதனை தியாகராஜன் நேர்மறையாக பார்த்தார். அதுதான் ஸ்ரீராமை தனித்துவமானதாக ஆக்குகிறது.
சரியான கடன் சேவை கிடைக்காத நபர்களின் பின்னணியில் பொருளாதார சிக்கல் இருப்பது மட்டும் காரணமல்ல. அவர்களிடம் சில தரவுகள் இல்லை என்பதை தியாகராஜன் குறிப்பிடுகிறார். வழக்கமாக கடன் கொடுக்கும் நிறுவனங்கள், முறையான ஆவணங்கள் ஒருவரிடம் இல்லையென்றால் அதை அபாயமாக பார்த்தனர். ஆனால், தியாகராஜன் அந்த நபரின் தொழிலையும், சமூகத்தையும், பணத்தை உருவாக்கும் அவருடைய திறனையும் கவனித்தார். மற்றவர்கள் ஆபத்தைப் பார்த்த இடத்தில், தியாகராஜன் வாய்ப்பைப் பார்த்தார்.
பல தசாப்தங்கள் கடந்த பின்னரும், இந்த புரிதலே இந்தியாவின் NBFC துறையின் செயல்பாட்டு மாதிரியின் முக்கிய அடிப்படையாக இருக்கிறது. தொழில்நுட்ப வளர்ச்சி கடன் பெறுபவர்களின் தகுதியை மதிப்பிடும் செயல்முறையை வேகமாக்கியிருக்கிறது. ஆனால், வழக்கமான முறையிலிருந்து வேறுபடும் கடன் பெறுபவர்களை புரிந்துகொள்ளவேண்டிய அடிப்படை சவாலை அவை முற்றிலும் நீக்கிவிடவில்லை.
சிறிய பரிவர்த்தனை அணுகுமுறை
பயன்படுத்தப்பட்ட லாரிகளை வாங்குவதற்கு கடன் வழங்குவது குறித்து தியாகராஜன் கொடுக்கும் விளக்கம் குறிப்பிடத்தக்கது. அது ஏதும் புதிய யுக்தி அல்ல; மாறாக ஒரு வரம்பில் அடிப்படையில் துவங்கியது. ஸ்ரீராமிடம் அதிக பணம் இல்லை என்பதே அந்த வரம்பு. அந்த காலத்தில் ஒரு புதிய லாரியின் விலை சுமார் 4 லட்சம் ரூபாய்; அனால், பயன்படுத்தப்பட்ட லாரியின் விலை சுமார் 1.5 லட்சம் ரூபாய். தனது மூலதனத்தை ஒரு புதிய லாரி வாங்குபவர்க்கு கொடுப்பதை விட, இரண்டு மூன்று பயன்படுத்தபட்ட லாரி வாங்குபவர்களுக்கு ஸ்ரீராமால் கடன் கொடுக்க முடிந்தது. “எங்களிடம் இருந்த குறைந்த மூலதனத்தைக் கொண்டு, எங்களால் முடிந்தவரை பலரைச் சென்றடைவதே எங்களின் நோக்கமாக இருந்தது. இது ஒரு நிதிக் கட்டுப்பாடு மட்டுமல்ல; நிதி சேவைகள் சரியாகக் கிடைக்காதவர்களுக்கு சேவை செய்ய வேண்டும் என்ற எங்களின் திட்டமிட்ட முடிவும்கூட.” என்று தியாகராஜன் குறிப்பிடுகிறார்.
இந்த ஒரு வாக்கியமே, இன்றைய நிதி உள்ளடக்கத்தின் (Financial Inclusion) அடிப்படை நோக்கத்தை கிட்டத்தட்ட விளக்குகிறது. ஆனால், இன்றைய நிதித்துறையில் இதை செயல்படுத்துவதற்கான கருவிகள் மிகவும் நவீனமாகிவிட்டன. டிஜிட்டல் அடையாளம், கிரெடிட் பியூரோக்கள், மாற்று தரவுகள், தானியங்கி கடன் மதிப்பீடு மற்றும் செயற்கை நுண்ணறிவு அடிப்படையிலான மதிப்பீட்டு அமைப்புகள் என பல்வேறு தொழில்நுட்பங்கள் இன்று இருக்கின்றன. ஆனாலும், ஒரு அடிப்படையான கேள்வி மட்டும் இன்னும் மாறவில்லை, “முக்கியமான நிதி அமைப்புகளால் சரியாக புரிந்துகொள்ளப்படாத மக்களின் சிக்கல்களுக்கு, எப்படி நிதி வழங்குவது?”
அவர்களை சரியாக புரிந்துகொள்வதே அதற்கான பதிலென ஸ்ரீராம் கூறுகிறது. தற்போதை சூழலில் தரவுகளை மட்டுமே நிறுவனங்கள் பதிலாக வைத்துள்ளன. வருங்காலத்தில் நிறுவனங்கள் இந்த இரண்டையும் சார்ந்து இயங்க வாய்ப்புள்ளது.
நிறுவனத்தை மனிதர்களே உருவாக்குகிறார்கள்!
வாடிக்கையாளர்கள் மீது மட்டுமல்ல, மக்களின் மீதும் தியாகராஜனுக்கு இருந்த நம்பிக்கை மிக ஆழமானது. இதை வெளிப்படுத்தும் சம்பவங்களில் ஒன்று, அவருடன் முன்பு பணியாற்றிய ஒருவர் வங்கிப் பணியை விட்டுவிட்டு ஸ்ரீராம் நிறுவனத்தில் சேர விரும்பிய சம்பவம்.
அப்போது, சீட்டு நிதி (Chit Fund) தொழிலுக்கு நல்ல பெயர் இல்லாததால், அந்த நபரை ஸ்ரீராமில் சேர வேண்டாம் என்று தியாகராஜன் முதலில் அறிவுறுத்தினார். ஆனால், இறுதியில் அவர் நிறுவனத்தில் சேர்ந்தார். அவருக்கு ஒரு கிளையின் பொறுப்பு வழங்கப்பட்டது. அங்கு அவர் அந்தத் தொழிலை திறம்பட நடத்த முடியும் என்பதையும், அதே நேரத்தில் ஊழியர்களின் நலனுக்கும் முக்கியத்துவம் அளிக்க முடியும் என்பதையும் நிரூபித்தார். மூன்று ஆண்டுகளுக்குள், தியாகராஜனும் அவரது சக நிர்வாகிகளும் அந்த கிளை நிறுவனத்தின் முழு பொறுப்பையும் அவரிடமே ஒப்படைத்தனர். “நீங்கள்தான் சரியான நபர். நீங்களே இதை நடத்துங்கள். இதுவரை நாங்கள் நடத்தி வந்த விதத்தைவிட, நீங்கள் இதை இன்னும் சிறப்பாக நடத்த முடியும் என்பது உங்களுக்குத் தெரியும்.” ஒரு நிறுவனத்தைத் தொடங்கியவரிடமிருந்து இத்தகைய வார்த்தைகள் வருவது மிகவும் அரிதானது. ஆனால், இதுவே ‘ஸ்ரீராம்’ (Shriram) நிறுவனம் எப்படி பெரும் வளர்ச்சியை எட்டியது என்பதற்கான விளக்கமாக இருக்கலாம்.
ஒரு நிறுவனரின் வேலை எல்லாவற்றையும் தானே தெரிந்து வைத்திருப்பது அல்ல; தனக்குத் தெரியாத விஷயங்களைத் தெரிந்தவர்களை அடையாளம் கண்டு, அவர்களுக்கு வாய்ப்பு கொடுப்பதுதான். அதுவே தியாகராஜனின் வேலையாக இருந்தது. “அவர்கள் வந்தார்கள், அவ்வளவுதான்” என்று தியாகராஜன் நேரடியாகக் கூறுகிறார். சிறந்த திறமைசாலிகளைத் தன்னால் ஈர்க்க முடிந்தது என்ற பெருமையைக்கூட அவர் ஏற்றுக்கொள்ள மறுக்கிறார்.
முரண் என்னவென்றால், நிதித் துறை தியாகராஜனின் வழிமுறைகளிலிருந்து வெகுவாக விலகிச் சென்றாலும், அவரது அசல் கோட்பாட்டிற்கு நெருக்கமாகவே வந்துள்ளது. இன்று இந்தியாவில் நிதித் துறை சார்ந்த இணைப்பு வசதிகள் மிகவும் விரிவடைந்துள்ளன. இன்றைய இந்தியாவில் நிதிச் சேவைகளுக்கான இணைப்பு மிகப் பெரிய அளவில் வளர்ந்துள்ளது. கடன் பெறுபவர்களின் பரிவர்த்தனைகள் மற்றும் நடவடிக்கைகள் டிஜிட்டல் தடயங்களை உருவாக்குகின்றன. கடன் தொடர்பான தகவல்களும் முன்பைவிட எளிதாகக் கிடைக்கின்றன.
‘கணக்கு ஒருங்கிணைப்பாளர்’ (Account Aggregator) கட்டமைப்பு மற்றும் டிஜிட்டல் பொதுக் கட்டமைப்பு ஆகியவற்றின் மூலம், முன்பு சிதறிக் கிடந்த தகவல்களைக் இப்போது ஒருங்கிணைக்க முடிகிறது. ஆனாலும், வாடிக்கையாளர்களுடனான நேரடி உறவை அடிப்படையாகக் கொண்ட நிதிச் சேவைகளின் முக்கியத்துவம் இன்னும் மறைந்துவிடவில்லை.
ஸ்ரீராம் ஃபைனான்ஸில் MUFG நுழைந்ததன் முக்கியத்துவத்தை இது விளக்குகிறது. ஏப்ரல் 2026-ல், MUFG வங்கி ஸ்ரீராம் ஃபைனான்ஸில் 20 சதவீதப் பங்குகளை ரூ. 39,618 கோடிக்கு வாங்கியது, இதன் மூலம் அது ஒரு பங்குமுறை துணை நிறுவனமாக மாறியது.
இந்த முதலீட்டின் நோக்கம், இந்தியாவில் தனது நிலையை ஆழப்படுத்தவேண்டும் என்பதும், நிதி உள்ளடக்கத்திற்குப் பங்காளிக்கவேண்டும் என்பதுமென MUFG கூறியது. அதே நேரத்தில், இந்த ஒப்பந்தம் அதன் மூலதன அடித்தளத்தை வலுப்படுத்தியதாக ஸ்ரீராமின் ஆண்டு அறிக்கை குறிப்பிடுகிறது.
இந்த பரிவர்த்தனை முக்கியத்துவம் வாய்ந்தது, ஏனெனில் உள்ளூர் அறிவை அடிப்படையாகக் கொண்டு கட்டமைக்கப்பட்ட ஒரு வணிகத்திற்குள், இது ஒரு உலகளாவிய வங்கி நிறுவனத்தை கொண்டுவந்துள்ளது.
இதன் காலகட்டமும் முக்கியமானது. சமீபத்தில் ஸ்ரீராம் ஃபைனான்ஸ் நிறுவனத்தின் தலைமைச் செயல் அதிகாரி கூறுகையில், MUFG-யின் முதலீட்டால் அந்நிறுவனத்திற்கு அடுத்த ஐந்து ஆண்டுகளுக்கு புதிதாக மூலதனம் திரட்ட வேண்டிய அவசியம் இருக்காது என்றும், ஆண்டுக்கு 18–20 சதவீத கடன் வளர்ச்சியைத் தொடர்ந்து எட்டுவதற்கு இது உதவும் என்றும் தெரிவித்தார். இதன்மூலம், தியாகராஜன் கட்டமைத்த இந்த வணிகம், நிறுவனமயமாக்களில் அடியெடுத்து வைக்கிறது என்றே சொல்லலாம்.
இதுதான் ஒரு முக்கியமான கேள்வியை எழுப்புகிறது: நம்பிக்கை, பரவலாக்கப்பட்ட நிர்வாகம், வாடிக்கையாளர்களுடனான நெருக்கமான உறவு ஆகியவற்றை அடிப்படையாகக் கொண்டு கட்டமைக்கப்பட்ட ஒரு நிறுவனம், உலகளாவிய முதலீடும் மிகப் பெரிய அளவிலான செயல்பாடுகளும் கொண்ட நிறுவனமாக மாறும்போதும், அந்த அடிப்படைத் தன்மைகளைத் தக்கவைத்துக்கொள்ள முடியுமா?
(This is a translated version)
Original Written by: Jayanthi Raghunathan
Click here to watch the podcast with Shriram founder R Thiyagarajan